工事完成基準とは?「いつを完成とするか」の決め方と、決算をまたぐ工事の数字
工事完成基準で決算をしている建設会社の経理の方・経営者の方と、システムに工事の完成日を入れる営業・工事の部長の方に向けた記事です。読み終えると、自社の「完成の日」を税務の通達が挙げる日から 1 つに決めて書き出し、月末に完成の漏れと早すぎを 3 つの点検で拾えるようになります。
先に結論を書きます。工事完成基準で決算を誤る原因は、仕訳ではありません。「いつを完成とするか」を誰も決めていないことです。 完成の日を会社として 1 つの基準で決め、営業任せや予定日での一括処理にせず月末に確かめれば、売上の漏れと早すぎは防げます。
もっとも、完成の扱いは会社ごとに大きく違います。工事ごとに完成基準と進行基準を分ける、期末をまたぐ工事だけ進行基準にする、変動費だけを工事ごとに未成で持つ、売上と原価のどちらを振り替えるか――記事の後半で、実際の会社で見られる 5 つの型をご紹介します。
工事完成基準とは
工事完成基準(こうじかんせいきじゅん)とは、工事が完成して引き渡した日に、その工事の売上(完成工事高)と原価(完成工事原価)をまとめて計上する方法です。完成するまでは、受け取った代金は未成工事受入金(負債)に、かかった原価は未成工事支出金(資産)に積んでおき、引渡しの日に振り替えます。
進み具合に応じて期ごとに売上を分ける工事進行基準と比べると、計算は単純です。その代わり、売上と原価がどの期に入るかは、「完成の日」をいつにするか 1 つで決まります。 決算をまたぐ工事では、完成の日が数日ずれるだけで、数千万円の売上が別の期へ動きます。
通しの数字――決算をまたぐ店舗改修工事 3,000 万円
架空の工事を 1 つ使い、3 月決算の会社で追います。
- 工事 … 店舗改修工事。請負 税抜 3,000 万円(消費税 300 万円・税込 3,300 万円)
- 実行予算 … 2,550 万円(粗利 450 万円・15%)
- 工期 … 2025 年 11 月着工。当初の完成予定は 2026 年 3 月 25 日だったが、工期が延びて 5 月 20 日に完成・引渡し
| 日付 | 出来事 | 仕訳(借方 / 貸方) |
|---|---|---|
| 11/30 | 着手金 990 万円(税込の 30%)が入金 | 普通預金 9,900,000 / 未成工事受入金 9,900,000 |
| 11〜3 月 | 原価 1,800 万円(材料 600・外注 900・労務 300) | 未成工事支出金 18,000,000 / 工事未払金 ほか 18,000,000 |
| 3/31 決算 | 完成していないので、この工事の売上は 0 | 仕訳なし。貸借対照表に 未成工事支出金 1,800 万円・未成工事受入金 990 万円 |
| 4/30 | 中間金 1,320 万円(税込の 40%)が入金 | 普通預金 13,200,000 / 未成工事受入金 13,200,000 |
| 4〜5 月 | 原価 750 万円(外注 650・経費 100) | 未成工事支出金 7,500,000 / 工事未払金 ほか 7,500,000 |
| 5/20 完成・引渡し | 売上を計上する | 未成工事受入金 23,100,000・完成工事未収入金 9,900,000 / 完成工事高 30,000,000・仮受消費税 3,000,000 |
| 〃 | 原価を振り替える(費目ごと) | 完成工事原価 25,500,000 / 未成工事支出金 25,500,000 |
| 6/30 | 残金 990 万円が入金 | 普通預金 9,900,000 / 完成工事未収入金 9,900,000 |
5 月 20 日の 2 本の仕訳で、受入金と支出金の残高がどちらも 0 になり、翌期に売上 3,000 万円・原価 2,550 万円・粗利 450 万円が立ちます。未成工事受入金は完成工事高のほうへ振り替えます(工事原価へ振り替えるのではありません)。まだ受け取っていない 990 万円は完成工事未収入金になり、6 月 30 日の入金で消えます。
進行基準なら、どうなるか
同じ工事を工事進行基準で計上すると、3 月 31 日の時点の進み具合は 1,800 ÷ 2,550 = 70.6%(原価比例法)。当期に売上 約 2,118 万円・粗利 約 318 万円が立ち、翌期に残りの売上 約 882 万円・粗利 約 132 万円が立ちます。完成基準では当期 0、翌期に 450 万円です。2 期の合計はどちらも 450 万円で、違うのは期への割り振りです。
完成予定日で機械的に完成にすると
当初の完成予定日 3 月 25 日で、実際の完成を確かめずに 3 月に振り替えてしまうと、次のようになります。
| 当期(〜3/31) | 翌期 | |
|---|---|---|
| 実際の引渡しの日(5/20)で完成 | 売上 0・原価 0・粗利 0 | 売上 3,000 万円・原価 2,550 万円・粗利 450 万円 |
| 完成予定日(3/25)で完成にした | 売上 3,000 万円・原価 1,800 万円・粗利 1,200 万円 | 売上 0・原価 750 万円・粗利 −750 万円 |
当期には、まだ 750 万円の原価が残っている工事の売上を全額立ててしまうので、粗利が 1,200 万円も多く出ます。翌期は、完成済みのはずの工事に原価だけが後から付き、750 万円の赤字になります。2 期を足せば同じ 450 万円でも、決算書と税務の申告は期ごとに締めるので、期のずれはそのまま誤りです。後から「実は完成していなかった」と分かれば、振替を戻す手間も出ます。
似た語との違い
| 語 | 何か | この記事での扱い |
|---|---|---|
| 工事完成基準 | 完成・引渡しの日に、その工事の売上と原価をまとめて計上する | 主題 |
| 工事進行基準 | 進み具合に応じて、売上と原価を期ごとに分けて計上する | 比べる数字だけ |
| 部分完成基準 | 一部を引き渡すたびに代金を受け取る特約や慣習があるとき、引き渡した部分ごとに売上を立てる | 単価契約で補修ごとに請求する工事など |
| 原価回収基準 | 進み具合を合理的に見積れないとき、回収できると見込む原価の額で売上を立てる | 収益認識基準の方法 |
| 長期大規模工事 | 税務で進行基準が義務になる工事 | 下の段落 |
部分完成基準は、法人税基本通達 2-1-1 の 4(国税庁、2026 年 11 月 9 日確認)が、同じ種類の工事を多量に請け負って引渡量に応じて代金を受け取る場合と、1 つの工事でも完成した部分を引き渡すたびに代金を受け取る特約や慣習がある場合を挙げています。原価回収基準は、企業会計基準第 29 号「収益認識に関する会計基準」第 15 項・第 45 項に定めがあります(企業会計基準委員会、2026 年 11 月 9 日確認)。
長期大規模工事は、着手の日から契約上の引渡しの期日まで 1 年以上、請負の対価が 10 億円以上で、対価の 2 分の 1 以上が引渡しの期日から 1 年を過ぎた後に支払われる定めになっていない工事です。税務ではこの工事に進行基準が義務付けられ、完成基準は使えません(法人税法 第 63 条・法人税法施行令 第 129 条、e-Gov 法令検索・施行令、2026 年 11 月 9 日確認)。
完成基準で決算を誤る 4 つの落とし穴
1. 「完成の日」を決めていない
税務では、建設工事の引渡しの日を、例えば「作業を結了した日」「相手方の受入場所へ搬入した日」「相手方が検収を完了した日」「相手方において使用収益ができることとなった日」などのうち、工事の種類・性質や契約の内容に照らして合理的な日で、会社が継続して使っている日としています(法人税基本通達 2-1-21 の 8、国税庁、2026 年 11 月 9 日確認)。消費税も同じ考え方です(消費税法基本通達 9-1-6、国税庁、同日確認)。
どの日にするかを、工事の種類ごとに 1 つ決めて書き出します。決めるのは日の種類だけでは足りません。システムの「完成日」に何の日を入れるのか、誰が・いつ入れるのかまで決めて、初めて毎月同じ処理になります。
2. 完成日の入力を営業任せにする/全額を請求したら完成にする
営業担当者は「受注金額を全部請求したら、その工事は終わり」と感じやすく、完成の処理を意識していないことがよくあります。完成日が入らないまま月をまたぐと、売上が漏れます。
逆に、全額を請求した日を自動で完成の日にするやり方は、手間は省けますが、請求の日と引渡しの日は一致するとは限りません。どちらにするかは、落とし穴 1 で決めた日と合っているかで判断します。
3. 完成予定日で機械的に完成にする
上の 1,200 万円の例です。予定日は予定でしかありません。予定日を使うなら「予定日を過ぎたのに完成日が入っていない工事」を拾う点検に使い、完成の処理そのものは実際の日で行います。
4. 完成前の請求を売上にしてしまう
出来高に応じて一部を請求しても、完成基準なら、その請求は売上ではなく未成工事受入金(または前受金)です。完成したときに、残りの請求・受入金の振替をまとめて手で打つ運用だと、ここで漏れや二重計上が起きます。
月末の完成チェック表(Excel)
落とし穴 1〜3 を、月末に確かめるための表を用意しました。Sitrom-CCをお使いでなくても使えます。
- 完成の日の決め方 … 工事の種類ごとに、完成の日とする日(通達の例から選ぶ)・入れる人・入れる時期・確かめる人を書く欄
- 月末の点検 … 工事ごとに 1 行。受注額・請求済額・完成予定日・完成日・完成日の月より後の原価を入れると、3 つの点検(① 全額請求したのに完成日が空 ② 予定日を過ぎたのに完成日が空 ③ 完成の後に原価が入った)に「要確認」が出ます
- 予定日で完成にした場合 … この記事の工事で、当期と翌期の粗利がどう動くかの表
Sitrom-CCでの完成振替
Sitrom-CCでは、工事ごとに売上基準(完成基準/進行基準)と完成日を持ち(工事-10202 工事情報)、完成した工事の売上と原価を工事-11701 工事完成振替でまとめて振り替えます。下は、この記事の工事を 2026 年 5 月の対象月で表示したところです。
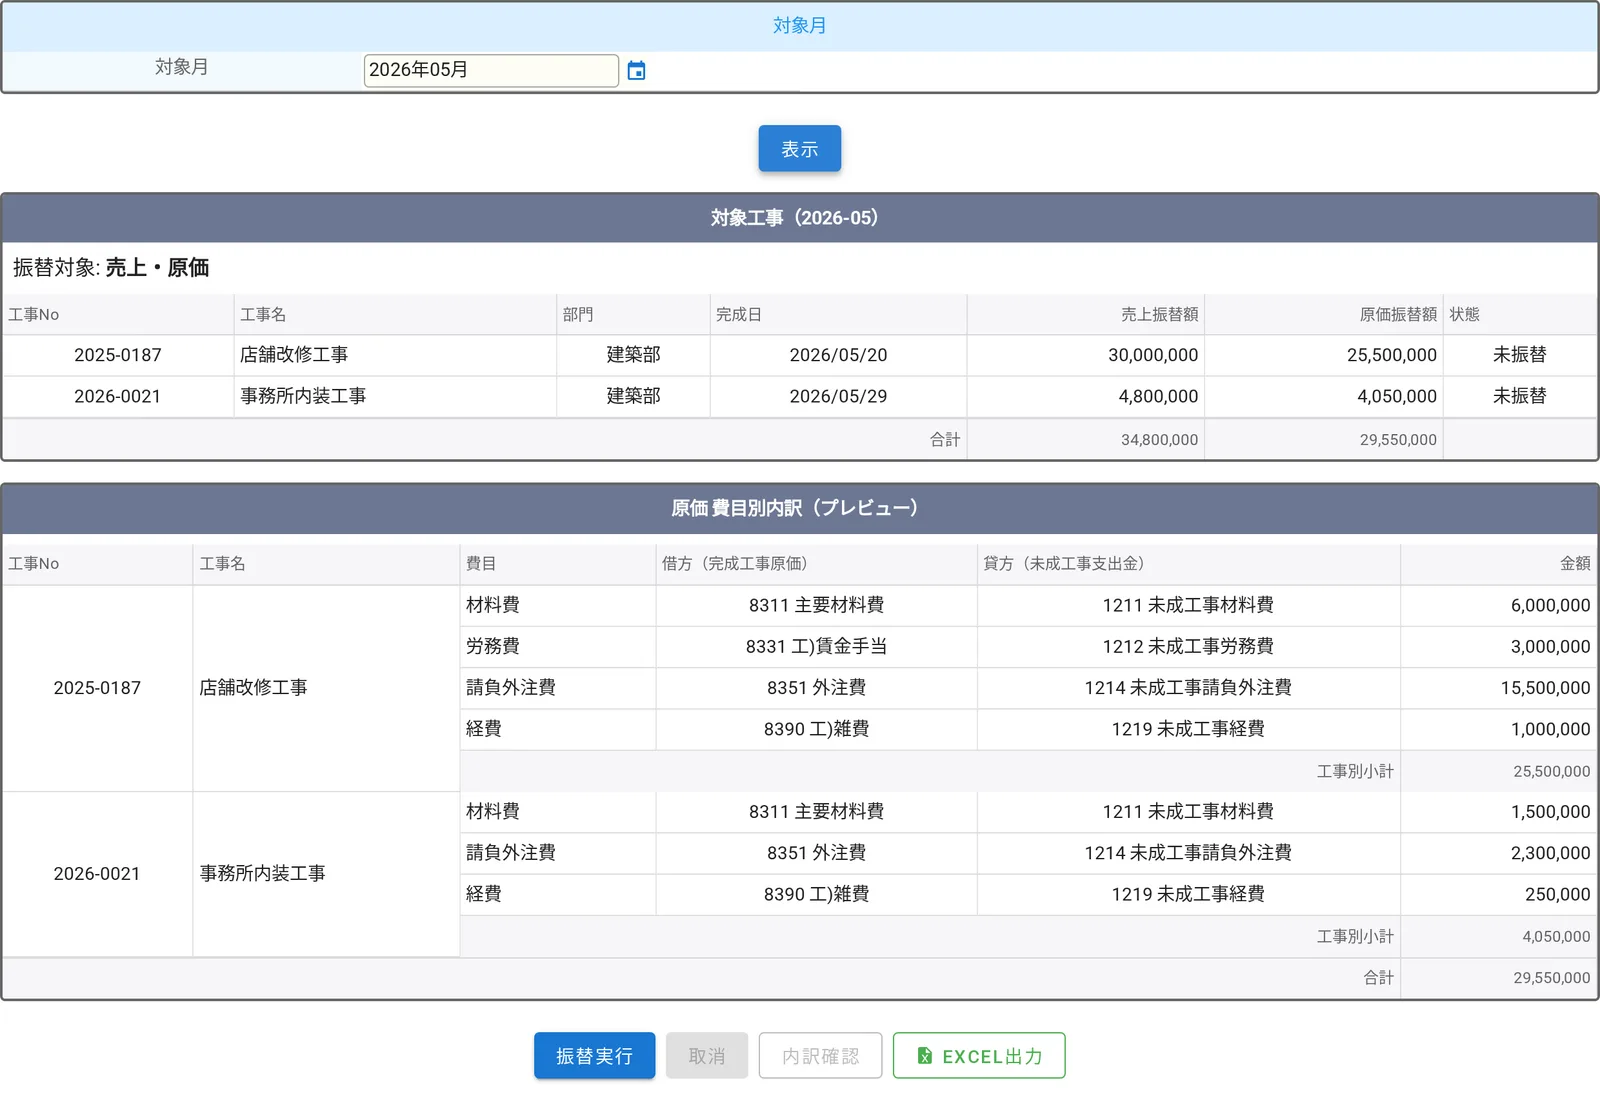
- 対象月を選ぶと、完成日がその月に入っている工事が並び、売上振替額・原価振替額と、振替済みかどうかが出ます。完成日が入っていない工事は対象になりません
- 振り替える前に、原価を費目ごとにどの科目からどの科目へ移すかの内訳を確かめられます。店舗改修工事の 2,550 万円が、材料費 600 万円・労務費 300 万円・請負外注費 1,550 万円・経費 100 万円に分かれています
- 締めた月は、実行も取消もできません。取消は対象月の単位で行います。Excel に出すと、対象の工事・内訳とあわせて、振替を実行できない理由も確かめられます
- 売上だけ・原価だけ・両方のどれを振り替えるかは、会社ごとの設定で決めます
完成日の入れ方も会社ごとに選べます。Sitrom-CCの標準では、工事-10224 請求で請求の合計が受注金額(税込)に達したとき、完成日が空なら、その請求日を完成日として自動で入れます。全額を請求した日を完成とする会社には手間が省け、引渡しの日を完成とする会社は、この自動入力を止める設定にして、決めた人が決めた日を入れます。落とし穴 2・3 の点検には、工事-10121 工事検索で完成日の範囲を指定して、その月に完成した工事を絞り込めます。進行基準の工事は、別の画面(工事-11702 進行基準振替)で月ごとに計上します。
完成の扱いは会社ごとに違う――5 つの型
ここまでは「工事ごとに完成の日を決め、その日に売上と原価を振り替える」という基本の形で書いてきました。実際の会社の完成の扱いは、もっとさまざまです。よくある型を 5 つに分け、それぞれに Sitrom-CCがどう応えているかをご紹介します。
1. 工事ごとに、完成基準と進行基準を分ける
1 つの会社の中でも、小さな工事は完成基準、工期の長い大きな工事は進行基準、と工事ごとに分ける会社が多くあります。税務でも、長期大規模工事にあたらない工事のうち、着手した期のうちに引き渡さないものは、確定した決算で進行基準により経理すれば、その計上が認められます。ただし、いったん進行基準で経理しなかった期があると、その次の期からは認められません(法人税法 第 63 条 第 2 項、e-Gov 法令検索、2026 年 11 月 9 日確認)。どの工事を進行基準にするかは、工事ごとに決めて、決めたら続けることになります。
会計基準の側でも、収益認識基準を使う会社は、取引を始めてから履行義務を果たし終えるまでの期間がごく短い工事なら、完成した時点でまとめて収益を認識できます(企業会計基準適用指針第 30 号 第 95 項、企業会計基準委員会、2026 年 11 月 9 日確認)。
Sitrom-CCでは、工事-10202 工事情報 で工事ごとに売上基準(完成基準/進行基準)を持ちます。売上基準を入れていない工事にどちらを当てるかは、会社ごとの設定で決めます。完成基準の工事は 工事-11701 工事完成振替 で、進行基準の工事は 工事-11702 進行基準振替 で計上し、1 つの会社の中で 2 つの基準の工事を並べて扱えます。
2. 基本は完成基準、期末をまたぐ工事だけ進行基準
上の税務の決まりのとおり、進行基準を選べるのは、着手した期のうちに引き渡さない工事です。そこで「ふだんは完成基準で、決算期をまたぐ工事だけ進行基準で計上する」という会社があります。期末をまたがない工事は、どちらの基準でも同じ期に売上が立つので、手間の少ない完成基準で十分だからです。
この形では、ふだんの月は完成した工事の完成振替だけを行い、進行基準の計上は期末に 1 回行えば足ります。進行基準を毎月計上するか、期末だけにするかは、月次の決算で何を見たいかに合わせて会社で決めることです。
Sitrom-CCでは、期末をまたぐ工事の売上基準を進行基準にしておけば、工事-11702 進行基準振替 がその工事だけを計上します。進行基準の工事が完成した月の売上を、進行基準振替で出すか、工事-11701 工事完成振替 に任せるかも、会社ごとの設定で選べます。
3. 月次・四半期・期末に、まとめて処理する
完成振替を工事ごとに 1 件ずつ行う会社もあれば、月末にまとめて行う会社、進行基準の計上を四半期の末や期末だけに行う会社もあります。月次の現場の締めが確実な会社なら一括で、工事ごとに確認したい会社なら 1 件ずつ、が選び方の目安です。ある会社では、進行基準の計上を四半期の末に、一部の大型工事にだけ行っています。
Sitrom-CCの 工事-11701 工事完成振替 は、対象月に完成日が入った工事をまとめて振り替え、取消も対象月の単位で行います。工事-11702 進行基準振替 は、前回までに計上した額との差額を計上する方式なので、毎月回しても、四半期の末だけ回しても、累計で正しい額になります。月末に累計額を立てて翌月 1 日に全額を戻す「洗替」の方式も、設定で選べます。ある会社では、四半期・半期ごとに未完成の工事をまとめて進行基準へ振り替え、期初に戻す仕訳を入れる仕組みを、個別に作っています。
4. 変動費だけを工事ごとに、固定費は期末にまとめて
ある会社では、材料費と外注費だけを未成工事支出金の科目で計上し、完成したときに完成工事原価へ振り替えています。労務費と製造経費は、ふだんは通常の原価の科目で計上し、期末に、その期の完成工事高と未成工事の残高の比で按分して、未完成の分だけを 1 行の仕訳で未成工事支出金へ振り替えます。
工事ごとに追いやすい変動費(直接工事費)は工事単位で持ち、工事に結び付けにくい固定費は期末に一括で配る――原価計算の手間と、決算の正しさの釣り合いを取った形です。
Sitrom-CCでは、仕入や経費を登録したときにどの科目で計上するかを、費目ごとに会社の仕訳の設定で決めます。工事-11701 工事完成振替 は、原価の側では未成工事支出金に積んだ残高だけを完成工事原価へ振り替えるので、材料と外注だけを未成で受けても、通常の原価の科目で計上した労務費・経費が二重に立つことはありません。期末の按分の 1 行は、今の決算の手順のまま残せます。
5. 完成のときに、何を振り替えるか
完成のときの処理も会社ごとです。売上と原価の両方を未成から完成へ振り替える会社、どちらか片方だけを振り替える会社、そもそも最初から完成工事高・完成工事原価の科目で計上して、完成の振替をしない会社があります。
- 原価だけを振り替える … ある会社では、売上は売上を登録したときに完成工事高で立て、完成振替は原価だけです。未成工事支出金の費目ごとに、完成工事原価の費目へ 1 対 1 で振り替えます
- 売上の側を振り替える … ある会社では、請求のときは未成工事受入金で受け、完成したときに売上の側を完成工事高へ振り替えます
- 出来高の請求を前受けで持つ … ある会社では、出来高に応じて一部を請求しても、完成基準なので前受けとして扱い、完成した月に請求・売上・前受けの振替をまとめて行います。手で打つと漏れやすいので、①請求はすべて未成工事受入金で受け、月末にまとめて振り替える ②売上は請求のときに完成工事高で立て、月末に原価だけをまとめて振り替える、のどちらかに揃える方法があります
Sitrom-CCの 工事-11701 工事完成振替 は、売上だけ・原価だけ・両方のどれを振り替えるかを会社ごとの設定で選び、振替の伝票をどの伝票の種類で作るかも設定で決めます。科目は会社ごとの仕訳の設定から引くので、未成で受けてから振り替える会社にも、最初から完成の科目で計上する会社にも合わせられます。売上を登録したときに、前受けの残りを古い順に充てる伝票も自動で作ります。
完成の日の決め方も同じです。工事-10224 請求 で全額を請求した日を完成日にする会社もあれば、完成振替をした月の月末を完成日にし、請求日を完成日にしない会社もあります。この切り替えも会社ごとの設定です。
どの工事にどの基準を使い、いつ・何を振り替えるかは、会社の決算の手順と顧問の会計士・税理士との取り決めで決まります。Sitrom-CCは、その決め方を設定と会社ごとの作り込みで受け止めるので、今の管理のやり方を変えずに入れられます。いまの完成の処理と決算の流れを、お問い合わせよりお聞かせください。
関連する用語
- 工事進行基準とは … 工事の進み具合に応じて売上を計上する会計処理
- 未成工事支出金とは … 完成前の工事にかかった原価を積んでおき、完成したときに振り替える科目
- 未成工事受入金とは … 完成前の工事について受け取った代金を、負債として持つ科目
- 完成工事未収入金とは … 引き渡した工事の代金のうち、まだ受け取っていない額
- 出来高とは … 工事の進み具合を金額・数量で表したもの