完成工事未収入金とは?売掛金との違いと、未収が合わなくなる本当の理由
工事代金の入金を確かめて消し込む経理の方と、請求を起こす営業・工事の方に向けた記事です。読み終えると、自社の完成工事未収入金を「請求ごとの未入金残」で確かめ直し、請求額より少ない入金の差額を、入金のその場で科目に落とせるようになります。
先に結論を書きます。完成工事未収入金が合わなくなる原因の多くは、仕訳の科目ではありません。入金を「何に対して」消し込むのかを決めないまま登録し、差し引かれた額をその場で落とさないことです。 請求ごとか、工事の売上ごとか、その両方か。残りを持つ単位を自社のやり方で 1 つ決め、差額は入金のその場で科目に落とせば、回収の済んだ工事に未収が残り続けることはありません。
ただし、教科書どおりに「入金を請求ごとに消し込む」のは、実際の会社では簡単ではありません。請求は工事部門・入金は経理部門という分担、多くの工事の代金がまとめて振り込まれる入金、元請ごとに違う引去り――記事の後半で、実際の会社で起きている 5 つの事情と、その中で未収を合わせるやり方をご紹介します。
完成工事未収入金とは
完成工事未収入金(かんせいこうじみしゅうにゅうきん)とは、完成・引渡しを済ませた工事の代金のうち、まだ受け取っていない額を表す建設業会計の勘定科目です。一般の会計の「売掛金」にあたり、貸借対照表では流動資産に入ります。
建設業で売掛金と分けて持つのは、工事の代金と、工事以外(材料の販売・自社製品の販売など)の代金を区別するためです。工事と物販の両方を行う会社では、同じ得意先に対して完成工事未収入金と売掛金の両方が立つことがあります。
完成前の工事について先に受け取った代金は、反対側の科目である未成工事受入金(負債)で持ちます。完成・引渡しの時点で、受入金で受けていた分と、まだ受け取っていない分(=完成工事未収入金)に分けて売上を立てる、というのが基本の流れです。
通しの数字――倉庫新築工事 2,000 万円を、契約から入金まで追う
ここからは架空の工事を 1 つ使い、同じ金額で最後まで追います。
- 工事 … 倉庫新築工事。請負 税抜 2,000 万円(消費税 200 万円・税込 2,200 万円)
- 工期 … 2026 年 4 月〜9 月。9 月 30 日に完成・引渡し
- 請求 … 3 回(着手金 20%・中間金 30%・残金 50%)
- 発注者(元請)の支払 … 残金の支払のときに、安全協力会費(その請求額の 0.3%)と振込手数料を差し引いて振り込む
| 日付 | 出来事 | 仕訳(借方 / 貸方) |
|---|---|---|
| 4/1 | 契約 | 仕訳なし |
| 4/30・5/15 | 着手金を請求・入金 440 万円 | 普通預金 4,400,000 / 未成工事受入金 4,400,000 |
| 7/31・8/31 | 中間金を請求・入金 660 万円 | 普通預金 6,600,000 / 未成工事受入金 6,600,000 |
| 9/30 | 完成・引渡し。残金 1,100 万円を請求(入金予定 10/31) | 未成工事受入金 11,000,000・完成工事未収入金 11,000,000 / 完成工事高 20,000,000・仮受消費税 2,000,000 |
| 10/31 | 入金 10,966,120 円(1,100 万円 − 協力会費 33,000 − 振込手数料 880) | 普通預金 10,966,120・支払手数料 880・諸会費 33,000 / 完成工事未収入金 11,000,000 |
9 月 30 日の仕訳で、それまでに受け取った 1,100 万円(受入金)と、これから受け取る 1,100 万円(未収入金)が、合わせて税込 2,200 万円の売上に変わります。10 月 31 日に残金が入れば、完成工事未収入金は 0 に戻ります。
差額を落とさないと、33,880 円が残り続ける
10 月 31 日の入金を、通帳の金額 10,966,120 円だけで消し込むとどうなるか。完成工事未収入金は 33,880 円残ります。工事は回収まで済んでいるのに、毎月の未収の一覧に「期日超過」で出続けます。こうした端数が工事の数だけ積もると、本当に回収が滞っている工事が一覧の中に埋もれます。
協力会費を諸会費・雑費・工事原価のどれで受けるか、消費税をどう区分するかは、会社と顧問の会計士・税理士の判断によります。大事なのは科目の選び方よりも、差額を入金のその場で、その請求に対して処理することです。後からまとめて調整しようとすると、どの工事の端数だったのかが分からなくなります。
一部を電子記録債権で受け取ったとき
残金のうち 440 万円を電子記録債権(でんさい)で受け取った場合は、10 月 31 日の仕訳が次のように変わります。
- 受け取ったとき
普通預金 6,566,120・電子記録債権 4,400,000・支払手数料 880・諸会費 33,000 / 完成工事未収入金 11,000,000 - 支払期日が来たとき
普通預金 4,400,000 / 電子記録債権 4,400,000
電子記録債権や受取手形で受け取った時点で、完成工事未収入金は消えます。期日まで現金ではないので、資金繰りの表では別に追います。
請求の時点で仕訳を立てる会社では
上の表は、入金の時点で仕訳を立てる形です。会社によっては、請求の時点で仕訳を立てます。その場合、完成前の請求でも 完成工事未収入金 / 未成工事受入金 を立て、入金で 普通預金 / 完成工事未収入金 と消し込み、完成した月に未成工事受入金を完成工事高へ振り替えます(未成工事受入金とはでご説明している形です)。
この形だと、完成工事未収入金は「請求して、まだ入っていない額」として完成前から動きます。どちらの形でも、10 月 31 日の入金をどの請求に充てるか、差額をどう落とすかの考え方は同じです。
似た科目との違い
| 科目 | 何か | この工事でいつ出るか |
|---|---|---|
| 完成工事未収入金 | 完成・引渡し済みの工事の代金のうち、まだ受け取っていない額(資産) | 9/30〜10/31 |
| 売掛金 | 工事以外(材料の販売・自社製品の販売など)の代金の未収 | 出ない |
| 未成工事受入金 | 完成前の工事について受け取った代金(負債) | 5/15〜9/30 |
| 前受金 | 一般の会計で、商品やサービスを渡す前に受け取った代金。工事の前受けを前受金で受ける会社もある | ― |
| 電子記録債権・受取手形 | 未収入金を、期日に現金になる形で受け取ったもの | 一部をでんさいで受けた例 |
| 契約資産 | 収益認識基準で、進み具合に応じて売上を立てたが、まだ無条件の請求権になっていない分 | 工事進行基準の会社だけ |
契約資産は、企業会計基準第 29 号「収益認識に関する会計基準」第 10 項で「顧客との契約から生じた債権」を除く権利と定められています(企業会計基準委員会、2026 年 11 月 9 日確認)。完成を待たずに売上を立てる工事進行基準の会社で出てくる科目で、完成工事未収入金とは別に管理します。
検索では「未成工事未収入金」という語も見かけますが、建設業の決算書の科目にはない呼び方です。完成前の代金なら未成工事受入金の側、完成後の代金なら完成工事未収入金として考えます。
未収が合わなくなる 4 つの落とし穴
1. 差し引かれた額を、入金のときに処理しない
上の 33,880 円の例です。振込手数料・協力会費・立替金の相殺は、元請や発注者ごとに決まっていることが多く、毎回同じように引かれます。入金を登録する画面や帳簿に、入金額とは別に「差し引かれた額」を入れる欄を持ち、その場で請求に対して消し込むのが確実です。
2. まとめて振り込まれた入金を、推定で振り分ける
複数の工事・複数の請求の代金がまとめて 1 回で振り込まれると、通帳の金額だけではどの工事の入金か決められません。支払通知書をもらう、営業担当者に入金の予定を聞く、の順で当てていきます。
ここで「たぶんこの工事だろう」と金額の近い請求に寄せると、未収は黙って誤ります。決められない入金は決められないまま別に置き、確かめてから充てるほうが、後で探し直すより早く済みます。
3. 請求していない工事は、未入金の一覧に出てこない
受注額のうち一部しか請求していない工事は、請求に対する未入金をいくら見ても、残りの代金が出てきません。請求漏れは、未収入金の管理では見つからないのです。「受注額に対して、まだ請求していない額」と「請求に対して、まだ入金されていない額」の 2 段で見る必要があります。
4. 古い未収を残したままにする
工事代金の債権も、権利を行使できることを知った時から 5 年、権利を行使できる時から 10 年で時効により消滅します(民法 第 166 条、e-Gov 法令検索、2026 年 11 月 9 日確認)。期日を大きく過ぎた未収は、督促するのか、貸倒れとして扱うのかを、顧問の先生と早めに決めます。
下請の立場であれば、元請は、発注者から出来形部分や完成後の支払を受けた日から 1 か月以内で、かつできる限り短い期間内に下請代金を支払うよう定められています(建設業法 第 24 条の 3、e-Gov 法令検索、2026 年 11 月 9 日確認)。期日を過ぎた未収を確かめるときは、元請が発注者から受け取っているかどうかも手がかりになります。
月末に未収を確かめる表(Excel)
上の落とし穴 1・3 を、月末に 1 枚で確かめるための表を用意しました。Sitrom-CCをお使いでなくても使えます。
- 月次チェック … 請求ごとに 1 行。請求額・入金額・振込手数料・協力会費・相殺を入れると、未入金残・経過日数・状態(入金済/期日前/期日超過)が式で出ます。この記事の工事の 3 行を例として入れてあります
- 差額の科目の決め方 … 振込手数料・協力会費・相殺・値引のそれぞれを、自社では何の科目で受けるかを書き留める欄
Sitrom-CCで未収入金を確かめる
Sitrom-CCには、請求ごとの未入金を一覧で確かめる画面(工事-11704 未入金一覧)があります。下は、この記事の工事の 3 回の請求と、差し引かれた額を処理しなかった別の工事を並べたものです。
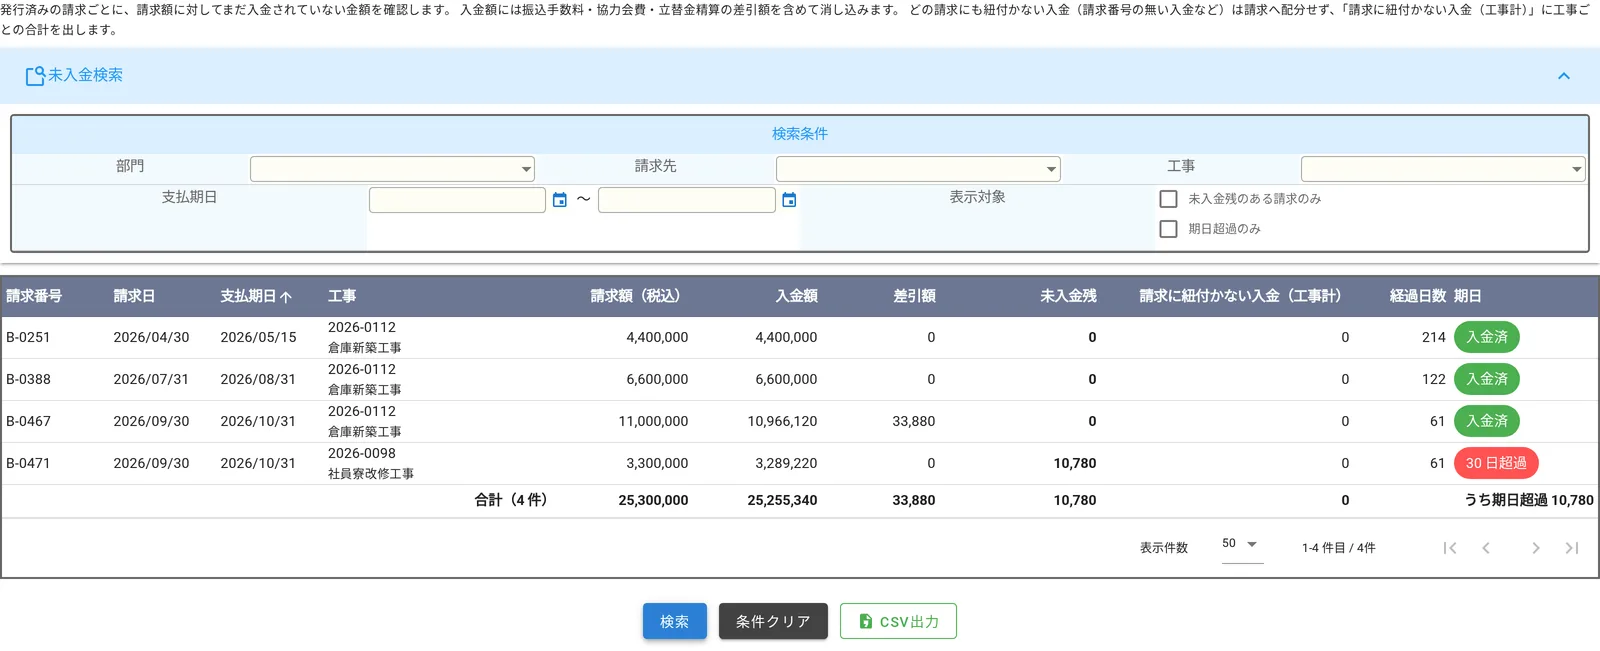
- 請求ごとに、請求額(税込)・入金額・差引額・未入金残が並びます。未入金残は 請求額 −(入金額 + 差引額) で、差引額には振込手数料・協力会費・立替金の精算が入ります。残金の請求は差引額 33,880 円で未入金残 0 になり、期日の欄は「入金済」です
- 差し引かれた額を処理しなかった社員寮改修工事は、未入金残 10,780 円が残り、期日の欄に「30 日超過」と出ます
- 請求番号の無い入金など、どの請求に充てるか決められない入金は、請求へ配分せず「請求に紐付かない入金(工事計)」の列に工事ごとの合計として出ます。推定で振り分けないので、落とし穴 2 の入金は確かめるまで別に見えています
- 期日の欄は、請求に入金予定日を入れて運用する会社で使えます
入金は、工事ごとの入金の画面(工事-10225 入金)で、入金を充てる請求を選んで登録します。入金額のほかに銀行手数料・雑費(協力会費など)を入れる欄があり、その合計が請求額と合わなければ、登録の前に確認が出ます。手形・でんさい・電手で受け取ったときは、その種別と番号・期日も一緒に入れます。
落とし穴 3 の「まだ請求していない額」は、工事-11703 未請求一覧で確かめます。受注額(契約額)に対して、まだ請求していない残りを工事・契約ごとに出す画面です。未請求と未入金を 2 段で見られるので、請求漏れと回収の遅れを別々に拾えます。
「請求ごとに消し込む」が、すぐにはできない 5 つの事情
ここまで「入金をどの請求の分か決めて消し込む」と書いてきましたが、実際の会社でそれがすぐにできるとは限りません。よくある事情を 5 つに分け、それぞれに Sitrom-CCがどう応えているかをご紹介します。
1. 請求は工事部門、入金は経理部門
請求書を起こすのは、工事の中身と出来高を知っている営業・工事の担当者です。一方、通帳を見て入金を確かめるのは経理です。経理からは「この入金がどの請求の分か」が見えにくく、工事部門からは「自分の請求がもう入金されたか」が見えません。
ある会社では、営業が回収条件や請求の種類(完成請求・出来高請求・前受金)を書いた請求書の発行依頼を出し、経理が請求書を作ります。支払通知書の無い入金は、経理が回収の予定表と突き合わせて工事を当て、分からなければ営業に聞きます。請求と入金の担当が分かれるほど、「どの請求がまだ入っていないか」を両方の部門が同じ画面で見られることが大事になります。
Sitrom-CCでは、請求(工事-10224 請求)と入金(工事-10225 入金)を別の画面に分け、画面ごとに、どの立場の人が使えるかを権限で決めます。経理は、工事部門が登録した請求の一覧から入金を充てる請求を選ぶので、営業に聞く前に、どの請求がまだ入っていないかが分かります。請求に入金予定日を入れて運用する会社なら、工事-11704 未入金一覧 に期日を過ぎた請求が出ます。
2. 1 本の入金に、たくさんの工事がまとまって入る
元請からの支払は、月に 1 回、その月に締めた複数の工事の分がまとめて振り込まれることがよくあります。ある会社では、請求は月に何度か立てても入金は月に 1 回にまとまり、1 本の入金に数多くの工事の代金が含まれます。1 件ずつ確かめながら仕訳を入れるのは大きな負担です。現金・手形・振込手数料の差引が 1 回の入金に混ざると、工事ごとの内訳はさらに見えにくくなります。
こうした会社では、工事ごとに消し込もうにも、入金の内訳が分かるまでは決められません。Sitrom-CCでは、複数の工事・請求にまとめて入った入金を、1 回の操作でそれぞれの請求に配分して登録する画面を、会社ごとに作っています。元請から届く支払のデータを取り込み、注文番号で工事と請求に突き合わせて入金を作る画面を持つ会社もあります。
3. 元請ごとに違う「引去り」
元請からの支払では、安全協力会費・振込手数料・立替金の精算などが差し引かれます。差し引く項目も率も元請ごとに違い、同じ元請でも工事によって変わることがあります。建設副産物の処分費や、元請が用意した保護具の費用を支払のときに相殺する、いわゆる「赤伝処理」もあります。
国土交通省は、赤伝処理をするなら、その内容を契約当事者の対等な立場での合意にもとづいて請負契約書に書くよう、建設業者団体に求めています(「下請契約及び下請代金支払の適正化並びに施工管理の徹底等について」令和 8 年 8 月 3 日、国土交通省、2026 年 11 月 9 日確認)。受け取る側から見れば、契約書に書いてある差引の項目と、入金で実際に引かれた額を突き合わせることが、未収を合わせる手がかりになります。
受ける科目も会社によって違います。協力会費の差引を諸会費や雑費で受ける会社もあれば、工事の原価の科目(未成工事の諸会費)で受ける会社もあります。
Sitrom-CCでは、工事-10225 入金 で、入金額とは別に銀行手数料と雑費(協力会費など)の差引額を入れます。差引の区分は会社ごとのコードで持ち、標準の「銀行手数料・建設協力金・前受金」を組み合わせて、より細かく分けて使っている会社もあります。差引をどの科目で受けるかは会社ごとの仕訳の設定で決まるので、今の科目のまま載せられます。
4. 何に対して消し込むか――請求か、売上か、両方か
入金の消し込みのやり方は、大きく 3 つに分かれます。
- 発行した請求書ごとに消し込む … 請求番号に対して入金を充てる
- 工事ごとの売上に対して消し込む … 工事ごとに、売上の合計と入金の合計で残りを見る
- 得意先ごとに消し込む … 得意先ごとに、いくら売上があり、いくら入金があったかで残りを見る
1 は請求単位で端数まで追えますが、入金のたびにどの請求の分かを決める手間がかかります。3 は手間が少ない代わりに、どの工事の代金が滞っているのかが見えにくくなります。さらに、請求書ごとに入金を充てて端数まで追いながら、決算では工事の売上の残りで完成工事未収入金と未成工事受入金を分ける――請求と売上の両方に対して消し込む会社もあります。
ある会社では 1 の形をとり、請求の時点では仕訳を立てず、入金があったら「どの請求に対する入金か」を指定して登録し、工事が完成前なら未成工事受入金、完成後なら完成工事未収入金で受けます。1 つの工事に契約が複数あり、本体工事と追加工事で請求先が違うこともあるので、工事-10224 請求 で契約と請求先を選んで請求を立てます。この形では、落とし穴 3 の請求漏れを 工事-11703 未請求一覧 で拾うことが欠かせません。
ある会社では 2 の形をとり、完成前の入金を前受金で受け、入金を工事ごとの売上に対して消し込んでいます。この形では、工事ごとの売掛と前受の残高をいつでも出せることが要になります。
Sitrom-CCの標準は、請求と売上の「両方」に対して消し込む形です。工事-10225 入金 では、入金を充てる請求を選んで登録し、請求額を超える入金は止めます(請求に対する消し込み)。同じ登録で、その工事の売上へ古い順に消し込みます(売上に対する消し込み)。まだ売上の無い入金は前受金として登録し、後で売上を立てたときに、前受金を古い順に充てる伝票を自動で作ります。契約を使う工事は請求ごとに、契約を使わない工事は工事と請求番号の組で、入金を数えます。ある会社では、入金のたびに売掛の残りと入金額を比べて、売掛の消し込みか、前受金か、その両方にまたがるかを自動で決める作りにしています。
5. 請求で売上を立てるか、手形・でんさいで受けるか
請求を登録した時点で売上の仕訳を立てる会社と、請求は情報だけ持ち、売上や入金の時点で仕訳を立てる会社があります。前者の会社では、請求から立てた売上の仕訳が工事ごとの未収になるので、入金はその売上の仕訳を選んで消し込む形が合います。Sitrom-CCの標準では、請求を登録しただけでは伝票を作らず、売上で売上伝票、入金で入金伝票を作ります。請求を登録したときに売上も同時に作る設定もあります。
受け取り方も会社ごとです。ある会社では、受け取ったでんさいを通知にもとづいて期日付で入金として登録し、決済の日に預金へ移す仕訳を立てています。工事-10225 入金 では、手形・でんさい・電手の種別と番号・期日を、入金と一緒に登録します。
同じ「未収を合わせる」でも、どの単位で消し込むか、誰が入金を当てるか、差引を何で受けるかは、会社の契約の持ち方と部門の分担で決まります。Sitrom-CCは、請求ごと・工事の売上ごと・その両方の消し込みに標準で応え、まとめての入金や引去りの区分は会社ごとの画面と設定で合わせるので、今の管理のやり方を変えずに載せられます。いまの請求・入金の流れと、未収の確かめ方を、お問い合わせよりお聞かせください。